 KfzVergleich
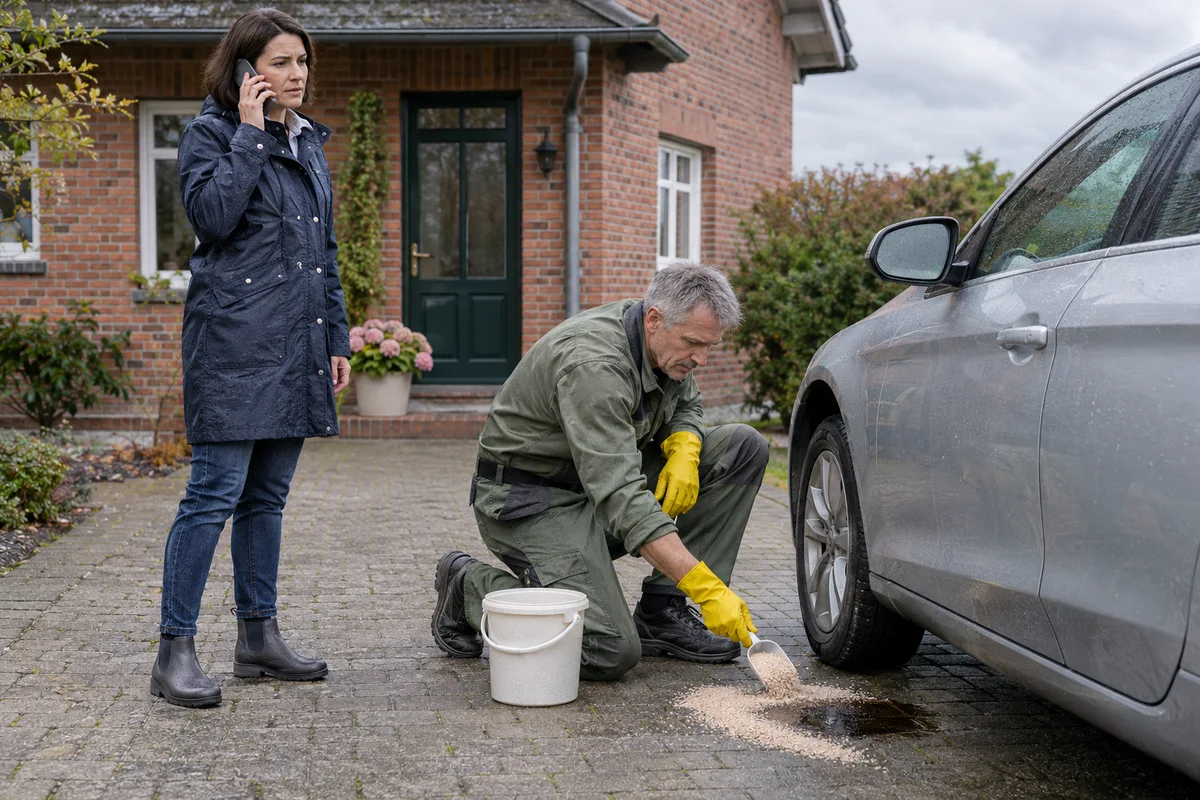
Welche Angaben bei der Meldung helfen
| Angabe | Beispiel für eine nützliche Beobachtung |
|---|---|
| Ort | Straße, Fahrtrichtung und erkennbare Orientierungspunkte |
| Stoff | Bekannter Kraftstoff oder Öl; Unsicherheit ausdrücklich nennen |
| Ausbreitung | Stehende Fläche oder fortgesetzte Spur, Nähe zu Gully oder Gewässer |
| Fahrzeug | Bekannte Herkunft, Kennzeichen und sicher erreichbarer Standort |
| Akute Gefahr | Rutschige Fahrbahn, weiterer Austritt oder drohender Eintrag ins Wasser |
Ölspuren und Naturbeeinträchtigungen sind von eigenen Kaskoschäden zu trennen
Treten Öl, Kraftstoff oder andere Betriebsstoffe aus einem Auto aus, können Verkehr, Boden und Gewässer gefährdet sein. Die schnelle sichere Meldung und eine nachvollziehbare Dokumentation sind dann wichtiger als die vorschnelle Zuordnung zu einer einzigen Police.
Schäden durch auslaufende Betriebsstoffe können unterschiedliche Haftungs- und Versicherungsfragen auslösen. Dabei handelt es sich um Schäden, die durch das Fahrzeug an der Umwelt verursacht werden. Dies können beispielsweise Ölspuren auf der Straße, auslaufende Betriebsstoffe wie Benzin oder Diesel oder auch Schäden an der Natur durch einen Unfall sein. Die KFZ Versicherung kann in solchen Fällen für die Beseitigung der Umweltschäden aufkommen.
- Haftpflichtversicherung: Die Haftpflichtversicherung deckt Schäden ab, die Sie mit Ihrem Fahrzeug an Dritten verursachen. Für Umweltbeeinträchtigungen ist die konkrete Anspruchsgrundlage wichtig. Nicht jede öffentlich-rechtliche Sanierungsforderung ist identisch mit einem privaten Haftpflichtanspruch.
- Teilkasko- und Vollkaskoversicherung: Kasko betrifft versicherte Schäden am eigenen Auto. Ein Wildunfall oder Marderbiss ist nicht allein deshalb ein Umweltschaden im Sinn öffentlich-rechtlicher Sanierungspflichten.
- Umweltschutz-Police: Einige Versicherungsunternehmen bieten spezielle Policen an, die zusätzlichen Schutz für Umweltschäden bieten. Eine vereinbarte Kfz-Umweltschadenversicherung kann bestimmte Sanierungsansprüche nach ihren Voraussetzungen erfassen; eine unbegrenzte Zahlung jeder Reinigung ist damit nicht zugesagt.
Weitere Beispiele für Umweltschäden in der KFZ Versicherung sind verschüttete Chemikalien aus dem Fahrzeug, die den Boden verseuchen, oder beschädigte Ölfilter, die zu einer Verschmutzung der Umwelt führen können. Umweltschäden können nicht nur teuer werden, sondern auch langfristige Auswirkungen auf die Umwelt haben, weshalb es wichtig ist, dass sie angemessen abgedeckt sind.
Halten Sie Unfallhergang, austretenden Stoff, sichtbare Ausbreitung und ergriffene Maßnahmen fest. Forderungen und behördliche Schreiben sollten mit ihren Fristen unverzüglich an die zuständige Schadenstelle weitergegeben werden.
Betriebsstoffe nicht mit Wasser in den Ablauf spülen
Ein vermeintlich sauberer Platz ist keine Lösung, wenn Öl dabei in die Kanalisation oder auf unbefestigte Flächen gelangt. Kommunale Umweltämter warnen deshalb vor einer weiteren Verteilung und nennen geeignete Bindemittel beziehungsweise fachgerechte Verfahren.
Bei größeren Mengen, akuter Umweltgefahr oder Gefährdung auf öffentlichen Verkehrsflächen sind die zuständigen Stellen zu verständigen. Welche Stelle außerhalb einer akuten Gefahr zuständig ist, kann örtlich unterschiedlich geregelt sein. Bei unmittelbarer Gefahr ist die Feuerwehr über den Notruf erreichbar.
Weiterfahrt kann die Spur und damit den Schaden vergrößern
Ein erkennbar undichtes Fahrzeug sollte nicht einfach weitergefahren werden, um eine Werkstatt auf eigener Achse zu erreichen. Sichern Sie die Situation im Rahmen des gefahrlos Möglichen und stimmen Sie nötige Hilfe ab. Die genaue technische Ursache muss nicht schon vor der Gefahrenmeldung feststehen.
Reinigungskosten und Sanierungsforderung nachvollziehbar weitergeben
Eine Einsatzrechnung, eine private Schadenersatzforderung und eine behördliche Sanierungsanordnung können verschiedene Grundlagen haben. Reichen Sie Unterlagen vollständig weiter, statt alle Positionen pauschal als selbst zu zahlende Reinigungskosten anzuerkennen.
Für den Vertrag sind Ursache, Nutzung und Umfang der vereinbarten Deckung maßgeblich. Ob die Kfz-Haftpflicht oder ein Umweltschadenbaustein zuständig ist, ergibt sich nicht allein aus dem Wort „Umwelt“ auf der Rechnung.
Häufige Fragen: Umweltschäden durch das Auto: Ölverlust melden und Folgen begrenzen
Was soll ich bei auslaufendem Kraftstoff zuerst melden?
Möglichst genau Ort, bekannte Stoffart, erkennbare Ausbreitung und akute Gefahren.
Darf ich Öl mit Wasser in den Gully spülen?
Nein. Dadurch kann sich die Verunreinigung in Kanalisation und Umwelt ausbreiten.
Soll ich mit starkem Ölverlust noch selbst zur Werkstatt fahren?
Eine Weiterfahrt kann Gefahr und Schaden vergrößern. Sichern Sie die Situation gefahrlos und organisieren Sie Hilfe.
Ist ein Marderbiss automatisch ein Umweltschaden?
Nein. Ein versicherter eigener Fahrzeugschaden und eine Schädigung der Umwelt sind unterschiedliche Sachverhalte.
Zahlt die Kfz-Versicherung jede Reinigungsrechnung automatisch?
Nein. Anspruchsgrundlage, Ursache und Deckung müssen passen.
Welche Unterlagen gehören an die Schadenstelle?
Insbesondere Hergang, Fotos soweit gefahrlos möglich, Maßnahmen, Rechnungen und behördliche Schreiben mit Fristen.