 KfzVergleich
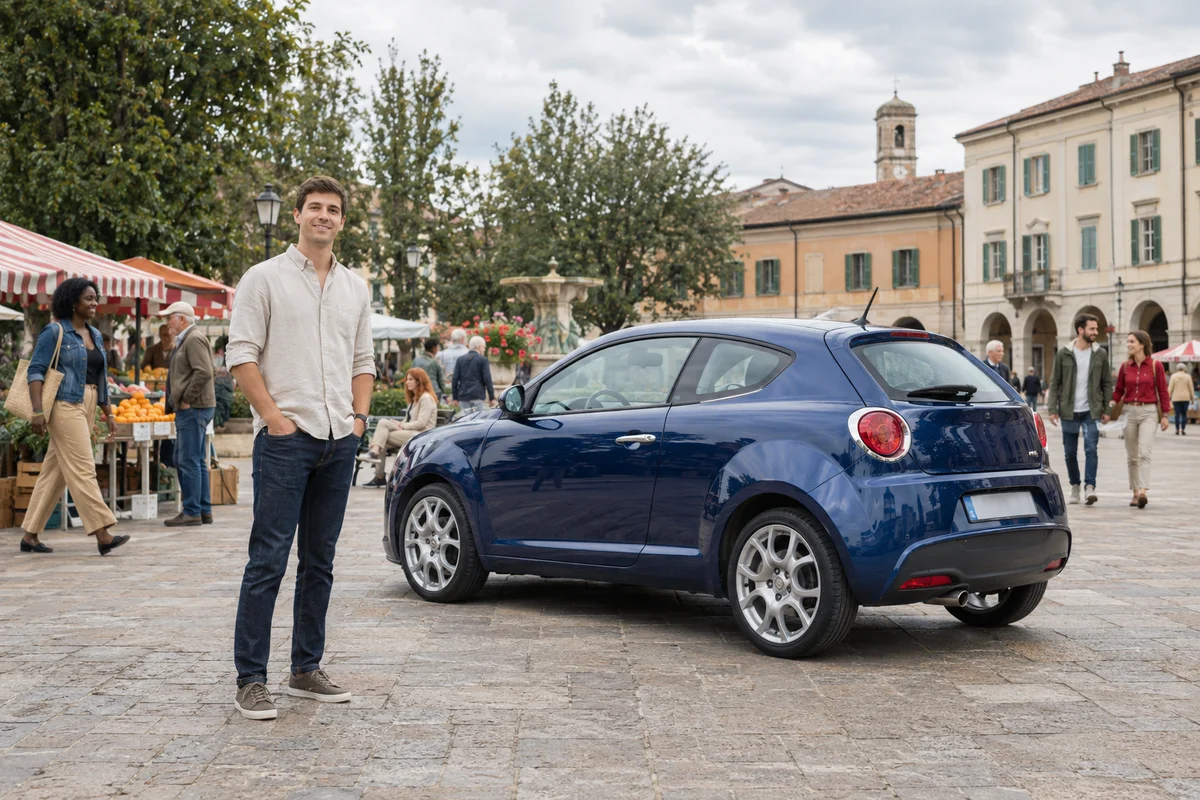
MiTo versichern: Kleinwagen mit vielen Motorvarianten
Zum ursprünglichen MiTo-Programm gehörten unter anderem der 1.4 16V mit 95 PS sowie weitere Benzin- und Dieselversionen. Spätere Sondermodelle und Motoren erweiterten die Auswahl. Im Versicherungsvergleich sind daher die tatsächlichen Schlüsselnummern und das Baujahr des eigenen MiTo zu verwenden.
Gerade wenn ein MiTo von mehreren Personen oder von jungen Fahrern genutzt wird, muss der Fahrerkreis vollständig angegeben sein. Ein günstiger Beitrag mit einem zu eng angegebenen Fahrerkreis ist kein sinnvoller Vergleich. Fahrleistung, Abstellort und gewünschte Selbstbeteiligung beeinflussen das persönliche Angebot zusätzlich.
Was kostet die KFZ Versicherung für den Alfa Romeo MiTo?
Die Kosten für eine KFZ Versicherung für den Alfa Romeo MiTo hängen grundsätzlich von verschiedenen Faktoren ab. Dazu gehören unter anderem:
- Fahrzeugtyp und -modell: Das Automodell selbst beeinflusst die Versicherungskosten, da unterschiedliche Fahrzeuge unterschiedliche Risikoprofile haben.
- Regionalklasse: Je nach Wohnort des Versicherungsnehmers können sich die Kosten für die KFZ Versicherung unterscheiden.
- Schadenfreiheitsklasse (SF-Klasse): Die Höhe der SF-Klasse, die sich aus der Schadenhistorie des Versicherungsnehmers ergibt, wirkt sich direkt auf die Versicherungskosten aus.
- Nutzung des Fahrzeugs: Ob das Fahrzeug privat oder beruflich genutzt wird, beeinflusst ebenfalls die Kosten der KFZ Versicherung.
Versicherungsgesellschaften verwenden unterschiedliche Einstufungen für den Alfa Romeo MiTo, was zu verschiedenen Prozentsätzen für die SF Klassen führen kann. Daher können sich die Kosten für die KFZ Versicherung und die Kaskoversicherung erheblich von Anbieter zu Anbieter unterscheiden.
Was kosten Teilkasko und Vollkasko für den Alfa Romeo MiTo?
Beim MiTo können junge Fahrer und wechselnde Fahrerkreise für den Alltag besonders wichtig sein; der Vertrag muss diese Nutzung erfassen. Für die Kaskoentscheidung sind der persönliche Jahresbeitrag, die vereinbarte Selbstbeteiligung und die wirtschaftlichen Folgen eines Schadens gemeinsam zu betrachten. Teilkasko und Vollkasko unterscheiden sich nach den versicherten Gefahren.
Welche weiteren Merkmale bestimmen die Kosten der KFZ Versicherung für den Alfa Romeo MiTo?
Zusätzlich zu den bereits genannten Faktoren spielen auch folgende Merkmale eine Rolle bei der Bestimmung der Kosten für die KFZ Versicherung des Alfa Romeo MiTo:
- Fahreralter: Jüngere Fahrer zahlen in der Regel höhere Versicherungsbeiträge.
- Fahrerfahrung: Eine längere Fahrpraxis kann zu günstigeren Versicherungskosten führen.
- Deckungsumfang: Die Wahl zwischen Haftpflicht, Teilkasko und Vollkasko beeinflusst die Versicherungskosten.
Wie berechnet man die Kosten für die KFZ Versicherung des Alfa Romeo MiTo?
Um die Kosten für die Autoversicherung für den Alfa Romeo MiTo zu berechnen, benötigen Sie verschiedene Daten, die Sie in den KFZ Online Rechner eingeben müssen. Angefangen mit den Fahrzeugdaten, also der HSN und TSN des Autos, sowie der Erstzulassung des Fahrzeugs.
- Regionalklasse des Zulassungsorts
- Schadenfreiheitsklasse
- Jahreskilometerleistung
- Art der Nutzung (privat oder gewerblich)
- Garagenstellplatz
- Alter und Fahrerfahrung
- Fahrzeugnutzer
- Deckungsumfang (Haftpflicht, Teilkasko, Vollkasko)
- Zusätzliche Optionen (z.B. Schutzbrief)
- ggf. Vorversicherung des Fahrzeugs
Wenn der Alfa Romeo MiTo gewerblich genutzt wird, entstehen häufig höhere Versicherungskosten, insbesondere wenn das Fahrzeug viele Kilometer pro Jahr zurücklegt.
Leistungen der KFZ Versicherung und optionale Leistungen
Für die Zulassung des Alfa Romeo MiTo ist Haftpflichtschutz vorgeschrieben; Teil- oder Vollkasko muss zusätzlich vereinbart werden. Die Haftpflicht deckt Schäden, die Sie anderen zufügen, die Teilkasko Schäden am eigenen Fahrzeug durch Diebstahl, Glasbruch, Wildunfälle etc. und die Vollkasko auch Schäden am eigenen Fahrzeug bei selbst verschuldeten Unfällen.
Optionale Leistungen können z.B. der Schutzbrief für Pannenhilfe oder ein Kasko-Schutzbrief für zusätzliche Leistungen sein.
Zusätzlich beinhaltet die KFZ Versicherung einen passiven Rechtsschutz, der ungerechtfertigte Forderungen notfalls auch vor Gericht abwehrt.
Was kostet die KFZ Versicherung für den Alfa Romeo MiTo – persönliche Tarifberechnung
| Angabe | Worauf es ankommt |
|---|---|
| Fahrzeugausführung | Schlüsselnummern, Erstzulassung und tatsächliche Motorisierung aus den Fahrzeugpapieren |
| Nutzung | Jährliche Kilometer, Fahrerkreis und gegebenenfalls Saisonkennzeichen |
| Haftpflicht und Kasko | Gleiche Deckungssummen und Selbstbeteiligungen gegenüberstellen |
| Beitrag für 2027 | Individuelle Berechnung mit Wohnort und Schadenverlauf; keine pauschale Modellprämie |
Die Übersicht nennt keine Versichererprämien für den MiTo. Ein persönliches Angebot benötigt seine tatsächliche Motorversion und den vereinbarten Fahrerkreis.
Die größte Rolle bei den Kosten der KFZ Versicherung für den Alfa Romeo MiTo spielen die jährliche Kilometerleistung, die Schadenfreiheitsklasse (SF Klasse), die Selbstbeteiligung in der Teilkasko (SB Teilkasko) und die Selbstbeteiligung in der Vollkasko (SB Vollkasko).
- Die jährliche Kilometerleistung beeinflusst die Versicherungsbeiträge, da ein höheres Risiko bei häufiger Nutzung des Fahrzeugs besteht.
- Die Schadenfreiheitsklasse zeigt an, wie viele schadenfreie Jahre der Versicherungsnehmer vorweisen kann und wirkt sich direkt auf den Beitragssatz aus.
- Die Selbstbeteiligung in der Teilkasko und Vollkasko bestimmt, in welchem Umfang der Versicherungsnehmer im Schadensfall selbst für die Kosten aufkommen muss. Eine höhere Selbstbeteiligung kann zu niedrigeren Beiträgen führen, aber auch zu höheren Kosten im Schadensfall.
KFZ Versicherung berechnen
Alfa Romeo MiTo KFZ Versicherung | Aktuelle Tarife online vergleichen und beantragen
Alfa Romeo MiTo KFZ Versicherung berechnen | Online Vergleich mit eVB NummerBeim Vergleich von Angeboten für die KFZ Versicherung für den Alfa Romeo MiTo sollten Sie zunächst darauf achten, dass es nicht nur auf den Preis ankommt. Es gibt Angebote mit sehr guten Leistungen zu günstigen Preisen, daher ist es wichtig, neben dem Preis auch die Leistungen der Versicherung zu berücksichtigen.
Über den verfügbaren KFZ Online Rechner können Sie die genauen Beiträge für den Alfa Romeo MiTo berechnen. Dabei haben Sie die Möglichkeit, gewünschte Leistungen anzugeben, wie die Höhe der Selbstbeteiligung bei der Teilkasko und Vollkasko Versicherung sowie andere Leistungen, die für Sie wichtig sind.
Worauf Sie beim Vergleich von Angeboten für die KFZ Versicherung für den Alfa Romeo MiTo achten sollten:
- Deckungsumfang: Vergleichen Sie die Leistungen der Versicherungen, wie z.B. Haftpflicht, Teilkasko und Vollkasko.
- SF Klasse: Übernehmen Sie bei einem Fahrzeugwechsel die SF Klasse des vorherigen Autos, auch bei einem Wechsel der Versicherungsgesellschaft.
- Zusatzleistungen: Achten Sie auf eventuelle Zusatzleistungen, die in den Versicherungsangeboten enthalten sind, wie z.B. Schutzbriefe oder Rabatte.
Für den Alfa Romeo MiTo müssen Fahrzeugdaten und Verwendung vollständig vorliegen; die Bearbeitung hängt von Annahme und benötigten Unterlagen ab. Ein gewünschter Kündigungsservice muss zum bestätigten Beginn und zum Ablauf des bisherigen Vertrags passen.
Wie Sie vorgehen, wenn Sie sich für ein Angebot entschieden haben:
- Beantragung: Füllen Sie die erforderlichen Angaben im Online Rechner aus und beantragen Sie die gewünschte Versicherung für den Alfa Romeo MiTo.
- Ein gewünschter Kündigungsservice muss zum bestätigten Beginn und zum Ablauf des bisherigen Vertrags passen.
Indem Sie diese Hinweise befolgen und die Angebote sorgfältig vergleichen, können Sie die passende KFZ Versicherung für Ihren Alfa Romeo MiTo finden, die Ihren Bedürfnissen und Ihrem Budget entspricht.
Fragen zum Versicherungsschutz: Alfa Romeo MiTo
Hat jeder Alfa MiTo 150 PS und Automatik?
Nein. Der MiTo wurde mit unterschiedlichen Benzin- und Dieselmotoren sowie Getriebevarianten angeboten. Für die Versicherung zählt die konkrete Ausführung.
Wie werden junge Fahrer beim MiTo berücksichtigt?
Alle vorgesehenen Fahrer sollten im Vertrag korrekt angegeben sein. Alter, Fahrerfahrung und Fahrerkreis können den Beitrag der MiTo Versicherung beeinflussen.
Ist ein MiTo-Glasschaden in der Haftpflicht enthalten?
Die eigene Haftpflicht reguliert keine Schäden an der eigenen Scheibe. Dafür kommt bei einem vereinbarten Glasrisiko die Teilkasko in Betracht; Selbstbeteiligung und Reparaturregeln können den Eigenanteil beeinflussen.
Kann ich die MiTo-Versicherung nach einem Umzug unverändert lassen?
Die Vertragsdaten sollten nach einem Umzug aktualisiert werden. Wohnort und gegebenenfalls der Abstellort können die Kalkulation beeinflussen; der Versicherer benötigt die tatsächlichen Angaben.
Wie werden beim MiTo mehr Kilometer als vereinbart behandelt?
Ändert sich die erwartete Jahresfahrleistung, sollte sie angepasst werden. Nachberechnung und weitere Folgen richten sich nach dem Vertrag. Eine bewusst zu niedrige Angabe ist kein sinnvoller Sparweg.