 KfzVergleich
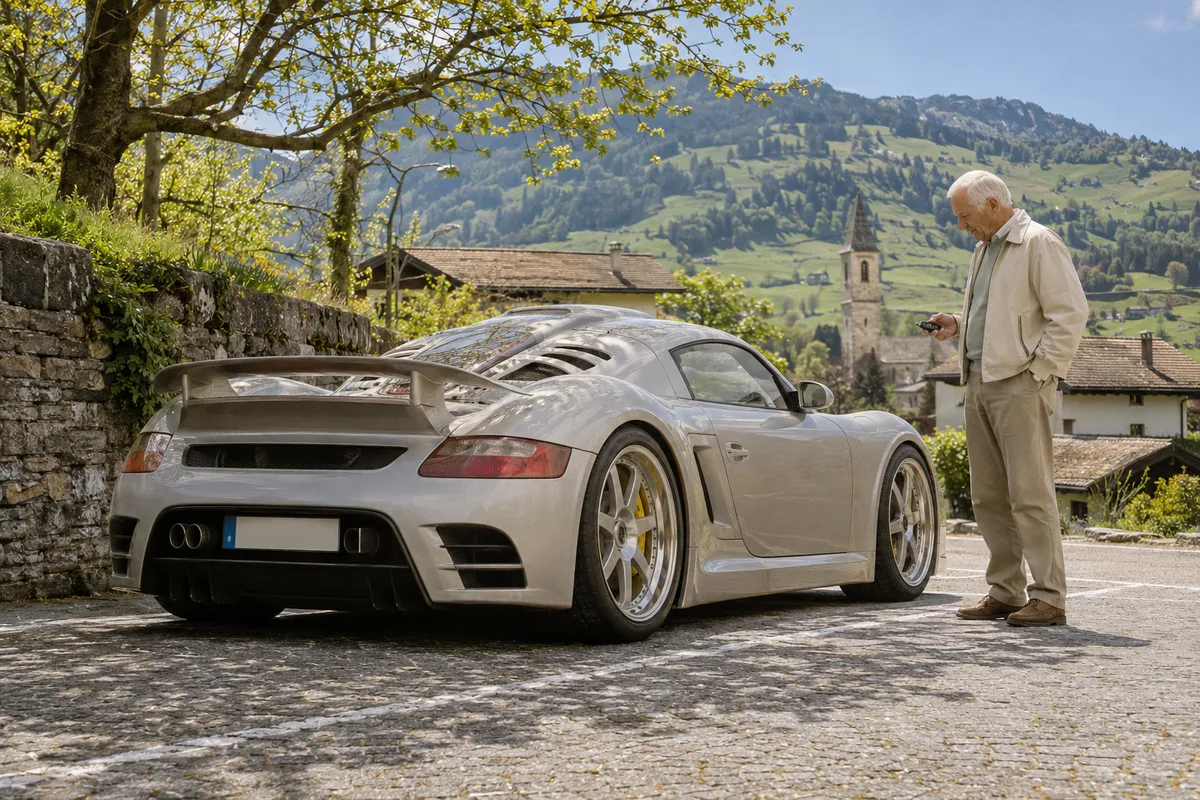
RUF CTR 3: Mittelmotor-Sportwagen und spätere Evo-Ausführung
RUF fertigt in Pfaffenhausen eigene Sportwagen. Der 2007 in Bahrain vorgestellte CTR 3 besitzt ein Mittelmotor-Konzept und eine eigenständige Konstruktion. Er ist deshalb nicht bloß eine beliebige umgebaute 911-Version. Eine spätere Clubsport-Ausführung gehört zur Modellgeschichte; frei erfundene Reihen wie CTR 3 GT oder eine reguläre Hybridserie dagegen nicht.
| Ausführung | Technischer Zusammenhang | Für den Versicherungsvertrag |
|---|---|---|
| CTR 3 | Seltenes Mittelmotor-Coupé ab 2007 | Werksunterlagen und konkrete Fahrgestellnummer |
| Clubsport | Weiterentwickelte Variante mit abweichender Ausstattung | Tatsächlichen Umbau- und Auslieferungsstand dokumentieren |
| CTR3 Evo | 3,8-Liter-Biturbo, 800 PS, 990 Nm und Siebengang-Doppelkupplung laut Hersteller | Eigene Ausführung statt Übernahme früher CTR-3-Daten |
Die technischen Angaben eines Evo gelten nicht rückwirkend für jeden älteren CTR 3. Leistung, Getriebe und Zulassung aus den Unterlagen des konkreten Autos übernehmen. Ein Elektro- oder Hybridantrieb gehört nicht zum beschriebenen Evo-Konzept.
CTR-3-Kasko: Reparatur, Wertgutachten und Rennstrecke
Seltene Karosserieteile
Bei einer Reparatur sind Fachbetrieb und Teilebeschaffung wesentlich. Eine gewöhnliche Werkstattbindung muss nicht zum Fahrzeug passen; geeignete Reparaturmöglichkeiten vor Vertragsabschluss vereinbaren.
Wert nachvollziehbar belegen
Kaufunterlagen, Ausstattung, Zustand und ein geeignetes Gutachten helfen bei der Wertvereinbarung. Ein Inseratspreis allein garantiert keine Entschädigung in gleicher Höhe.
Transport und Veranstaltungen
Geschlossener Transport, Ausstellungen und sportliche Veranstaltungen getrennt angeben. Die Straßenpolice ist keine automatische Transport- oder Trackday-Versicherung.
Rennstreckennutzung ausdrücklich vereinbaren
Auch ohne Zeitnahme kann eine Veranstaltung ausgeschlossen sein. Bedingungen für Trainingsfahrten, Geschwindigkeitsfahrten und Wettbewerbe unterscheiden sich. Die konkrete Veranstaltung schriftlich abstimmen; eine Bezeichnung als Fahrertraining allein schafft keinen Schutz.
Technischer Defekt oder versicherter Schaden?
Ein beschädigtes Doppelkupplungsgetriebe oder ein Motorschaden ist nicht allein wegen hoher Reparaturkosten ein Vollkaskofall. Entscheidend sind Schadenursache und vereinbarte Deckung. Verschleiß, Wartung und Materialfehler von Unfall, Diebstahl oder anderen versicherten Ereignissen unterscheiden.
CTR-3-Beitrag: Fahrzeugwert und tatsächliche Nutzung
Die Kosten für eine KFZ Versicherung für den Ruf CTR 3 hängen grundsätzlich von verschiedenen Faktoren ab. Dazu gehören unter anderem:
- Typklasse: Die Typklasse des Fahrzeugs beeinflusst die Kosten der Versicherung. Je höher die Typklasse, desto teurer die Versicherung.
- Schadenfreiheitsklasse (SF-Klasse): Die SF-Klasse des Versicherungsnehmers spielt eine wichtige Rolle. Je höher die SF-Klasse, desto günstiger die Versicherung.
- Fahrzeugalter und -wert: Seltenheit, Zustand und Wiederbeschaffungsmöglichkeiten sind wichtig; ein älterer CTR 3 ist nicht automatisch günstiger zu versichern.
- Nutzung des Fahrzeugs: Die Nutzung des Fahrzeugs, z.B. ob es privat oder geschäftlich genutzt wird, beeinflusst die Kosten der Versicherung.
Versicherungsgesellschaften verwenden unterschiedliche Einstufungen für den Ruf CTR 3 und variieren in den Prozentsätzen für die SF-Klassen. Daher können die Kosten für die KFZ Versicherung und Kaskoversicherung für dieses Automodell stark variieren.
Was kosten Teilkasko und Vollkasko für den Ruf CTR 3?
Ein nachvollziehbarer Fahrzeugwert ist bei dieser Kleinserie wichtiger als ein pauschaler Jahresbeitrag. Für Diebstahl und Totalschaden den Entschädigungsmaßstab vereinbaren; Selbstbeteiligung und mögliche Obergrenzen ausdrücklich festhalten.
Bei einem wertvollen CTR 3 ist der mögliche Eigenverlust maßgeblich. Teilkasko und Vollkasko haben unterschiedliche Deckungsumfänge; die passende Kombination hängt auch von Finanzierung und Selbstbeteiligung ab.
CTR 3: Abstellort, Fahrer und Jahreskilometer
Weitere Merkmale, die die Kosten der KFZ Versicherung für den Ruf CTR 3 beeinflussen können, sind unter anderem:
- Regionalklasse: Die Region, in der das Fahrzeug angemeldet ist, kann die Versicherungskosten beeinflussen.
- Fahrleistung pro Jahr: Je höher die jährliche Fahrleistung, desto höher können die Versicherungskosten ausfallen.
- Alter und Fahrerfahrung des Versicherungsnehmers: Jüngere Fahrer oder Fahrer mit wenig Fahrerfahrung können höhere Versicherungskosten haben.
- Garagenstellplatz: Ein sicherer Stellplatz, z.B. in einer Garage, kann die Versicherungskosten senken.
Durch die Berücksichtigung dieser Merkmale und Faktoren können Versicherungsnehmer die Kosten für die KFZ Versicherung für den Ruf CTR 3 optimieren.
Wie berechnet man die Kosten für die KFZ Versicherung für den Ruf CTR 3?
Um die Kosten für die Autoversicherung für den Ruf CTR 3 zu berechnen, benötigt man verschiedene Daten, die in den KFZ Online Rechner eingegeben werden müssen. Dazu gehören die Fahrzeugdaten, wie die HSN und TSN des Autos sowie die Erstzulassung, um das Alter des Autos zu bestimmen.
- Fahrleistung pro Jahr
- Regionalklasse
- Schadenfreiheitsklasse
- Garagenstellplatz
- Alter und Fahrerfahrung der Fahrer
- Beruf des Fahrers
- Wohnort des Fahrers
- Verwendungszweck des Fahrzeugs
- Zahlungsweise
- Zusatzoptionen (z.B. Werkstattbindung)
Wenn der Ruf CTR 3 gewerblich genutzt wird und viele Kilometer pro Jahr gefahren werden, können häufig höhere Versicherungskosten entstehen.
Leistungen der KFZ Versicherung
Für den Betrieb auf öffentlichen Straßen ist die Kfz-Haftpflicht vorgeschrieben. Schutz für das eigene Fahrzeug bietet eine zusätzlich vereinbarte Teilkasko oder Vollkasko; weitere Leistungen richten sich nach dem gewählten Vertrag. Haftpflicht deckt Schäden ab, die man anderen zufügt. Teilkasko übernimmt Schäden am eigenen Fahrzeug durch Diebstahl, Glasbruch, Wildunfälle etc. Vollkasko deckt zusätzlich Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen.
Zu den optionalen Leistungen der KFZ Versicherung gehören z.B. Schutzbriefe, Rabattschutz oder GAP-Deckung. Außerdem beinhaltet die KFZ Versicherung einen passiven Rechtsschutz, der ungerechtfertigte Forderungen notfalls auch vor Gericht abwehrt.
CTR 3 versichern: Angebot mit bestätigter Annahme
Ein belastbares CTR-3-Angebot benötigt die dokumentierte Ausführung, den Fahrzeugwert und die tatsächliche Nutzung. Unverbindliche Modellbeiträge ersetzen kein individuelles Angebot.
- Alter des Fahrers: Jüngere Fahrer zahlen in der Regel mehr für die Versicherung.
- Fahrzeugnutzung: Je nachdem, ob das Fahrzeug privat oder beruflich genutzt wird, können sich die Kosten unterscheiden.
- Fahrzeugtyp und -modell: Hochpreisige und leistungsstarke Fahrzeuge können höhere Versicherungsprämien haben.
- Regionale Unterschiede: Die Region, in der das Fahrzeug angemeldet ist, kann sich auf die Versicherungskosten auswirken.
- Schadenfreiheitsklasse (SF Klasse): Je höher die SF Klasse, desto niedriger die Versicherungskosten.
KFZ Versicherung berechnen
Versicherungsantrag und Schadenmeldung sorgfältig vorbereiten
Ruf CTR 3 KFZ Versicherung berechnen | Online Vergleich mit eVB NummerWenn du auf der Suche nach einer KFZ Versicherung für deinen Ruf CTR 3 bist, solltest du einige wichtige Punkte beachten. Beim Vergleich von Angeboten ist es wichtig, nicht nur auf den Preis zu achten, sondern auch auf die Leistungen, die im Versicherungsschutz enthalten sind.
Hier sind einige Hinweise, Tipps und Ratschläge für dich:
- Vergleiche nicht nur die Beiträge, sondern auch die Leistungen der Versicherungen.
- Achte auf die Höhe der Selbstbeteiligung bei der Teilkasko und Vollkasko Versicherung.
- Prüfe ob Schutzbrief, Werkstattbindung oder Rabattschutz inkludiert sind.
Bei einem Wechsel auf den CTR 3 die anrechenbaren schadenfreien Jahre bestätigen lassen. Sonderrabatte und Annahmebedingungen werden nicht automatisch übertragen.
Für den CTR 3 ein ausdrücklich angenommenes Spezialangebot einholen. Ein allgemeiner Pkw-Vergleich garantiert für diesen Supersportwagen weder Annahme noch einen passenden Entschädigungswert.
Die eVB ist für das erforderliche Zulassungsverfahren bestimmt. Eine Kasko- und Wertvereinbarung für den CTR 3 muss zusätzlich bestätigt werden.
Mit diesen Tipps bist du gut gerüstet, um die passende KFZ Versicherung für deinen Ruf CTR 3 zu finden.
Fragen zur RUF-CTR-3-Versicherung
Ist der RUF CTR 3 nur ein umgebauter Porsche 911?
Der CTR 3 besitzt eine eigenständige Mittelmotor-Konstruktion. Für die Versicherung sind die tatsächlichen RUF-Fahrzeugunterlagen und die konkrete Ausführung entscheidend.
Haben alle RUF CTR 3 800 PS?
Nein. Diese Herstellerangabe gehört zum CTR3 Evo. Frühere Fahrzeuge und Clubsport-Ausführungen müssen nach ihren eigenen Papieren beschrieben werden.
Gibt es einen RUF CTR 3 Hybrid?
Eine reguläre Hybrid- oder Elektroausführung gehört nicht zum beschriebenen CTR-3- beziehungsweise Evo-Angebot.
Kann ich den RUF CTR 3 im normalen Pkw-Rechner versichern?
Eine automatische Annahme ist für den seltenen Supersportwagen nicht zugesagt. Ein ausdrücklich angenommenes individuelles Angebot mit passender Wertbasis ist erforderlich.
Deckt die CTR-3-Vollkasko Trackdays?
Nicht automatisch. Art der Veranstaltung und Ausschlüsse des Vertrags sind entscheidend. Rennstreckenschutz gesondert bestätigen lassen.
Was bestimmt den CTR-3-Versicherungsbeitrag 2027?
Ausführung, dokumentierter Fahrzeugwert, Fahrer, Jahreskilometer, Abstellort und gewünschte Deckung. Einen pauschalen Preis ohne diese Angaben gibt es nicht.