 KfzVergleich
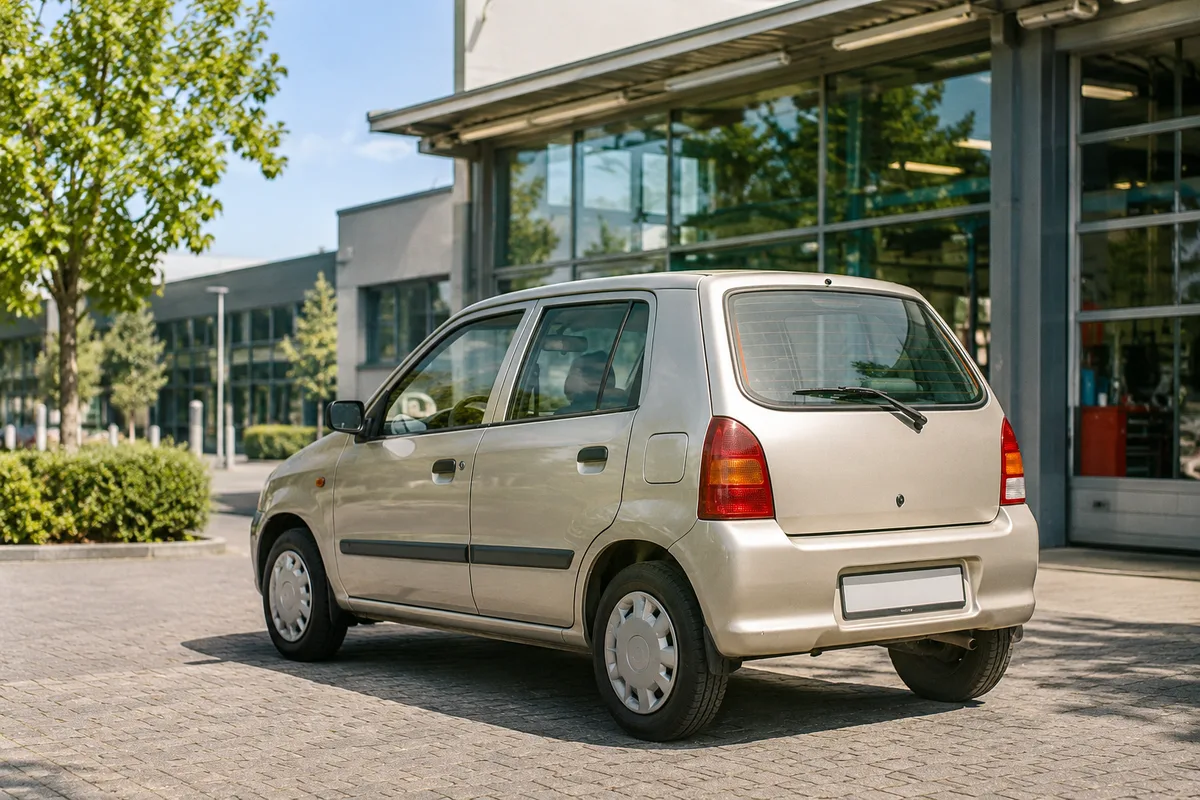
Suzuki Alto: deutscher Gebrauchtwagen und japanische Versionen trennen
Der Modellname Alto reicht bis 1979 zurück. Für Deutschland ist unter anderem der 2009 eingeführte Fünftürer mit 1,0-Liter-Dreizylinder und 50 kW/68 PS relevant. Die Herstellerinformation nennt Fünfgang-Schaltgetriebe oder Vierstufen-Automatik. Eine allgemeine Beschreibung aller Alto als 65-PS-Handschalter ist deshalb ungenau.
| Alto-Gruppe | Unterschied | Versicherungsantrag |
|---|---|---|
| Ältere deutsche Generationen | Andere Baujahre, Motoren und Karosserien | Den vorhandenen Typ auswählen |
| Europäischer Alto ab 2009 | 1,0-Liter-Dreizylinder, 50 kW/68 PS | Schalt- oder Automatikversion unterscheiden |
| Alto Works/Lapin | Bezeichnungen aus anderen Markt- und Modellzusammenhängen | Bei einem Import tatsächliche Unterlagen und Annahme |
| Heutiger japanischer Alto | 0,66-Liter-Kei-Car, auch als Mildhybrid | Keine gewöhnliche Fortsetzung des deutschen 1,0-Liter-Typs |
Suzuki bietet in Japan tatsächlich Mildhybrid-Alto an. Diese Fahrzeuge dürfen nicht mit einem üblichen deutschen Gebrauchtwagen verwechselt werden. Ebenso wenig belegt die japanische Palette ein allgemeines deutsches Neuwagenangebot aus Elektro- und Hybrid-Alto.
Alto als Erstwagen oder Zweitwagen: an diesen Stellen entstehen Unterschiede
| Situation | Was für den Vertrag zählt |
|---|---|
| Fahranfänger fährt regelmäßig | Jüngsten tatsächlichen Fahrer angeben; nicht nur den älteren Halter |
| Zweitwagen im Haushalt | Sondereinstufung und spätere Übertragbarkeit nach Tarif |
| Wenige Kilometer | Realistische Fahrleistung statt künstlich niedriger Angabe |
| Alto mit geringem Kaufpreis | Finanziell tragbaren Verlust gegen Kaskobeitrag abwägen |
Werkstattbindung gehört zum Kaskovertrag
Eine pauschale „Haftpflicht mit Werkstattbindung“ erklärt den Schutz des eigenen Alto nicht richtig. Die Reparaturvorgabe betrifft typischerweise den gewählten Kaskotarif; bei Haftpflichtschäden anderer Personen gelten andere Regeln.
Kündigung zum Ablauf und besondere Anlässe
Vertragsablauf und Kündigungsfrist beachten. Ein möglicher besonderer Kündigungsgrund wie eine Beitragserhöhung ist von einer beliebigen vorzeitigen Vertragsbeendigung zu unterscheiden. Eine pauschale Strafgebühr für jede Kündigung ist kein zutreffender allgemeiner Hinweis.
Import-Alto vor Vertragsschluss zuordnen
Bei einem japanischen Sondermodell oder einer nicht üblichen TSN die tatsächlichen Fahrzeugunterlagen vorlegen. Einen deutschen Alto mit ähnlichem Namen als Ersatz auszuwählen kann zu einer unpassenden Annahme führen.
Alto-Beitrag: Version und tatsächliche Fahrer
Die Kosten für die KFZ Versicherung eines Suzuki Alto hängen grundsätzlich von verschiedenen Faktoren ab. Dazu gehören unter anderem:
- Fahrzeugtyp und Modell: Je nach Fahrzeugtyp und Modell können die Versicherungskosten variieren.
- PS-Zahl: Je höher die PS-Zahl des Fahrzeugs, desto höher können auch die Versicherungskosten sein.
- Regionalklasse: Die Regionalklasse, in der das Fahrzeug zugelassen ist, beeinflusst die Versicherungskosten.
- Schadenfreiheitsklasse (SF-Klasse): Die Schadenfreiheitsklasse des Versicherungsnehmers hat einen großen Einfluss auf die Kosten der KFZ Versicherung.
- Nutzung des Fahrzeugs: Die Nutzung des Fahrzeugs (zum Beispiel beruflich oder privat) kann die Versicherungskosten beeinflussen.
Versicherungsgesellschaften verwenden unterschiedliche Einstufungen für den Suzuki Alto und bieten daher unterschiedliche Prozentsätze für die SF-Klassen an. Daher können sich die Kosten für die KFZ Versicherung und die Kaskoversicherung für den Suzuki Alto deutlich von Anbieter zu Anbieter unterscheiden.
Was kostet die Teilkasko und Vollkasko für einen Suzuki Alto?
Bei einem älteren Alto den heutigen Wiederbeschaffungswert gegen Beitrag, Eigenanteil und möglichen Eigenverlust abwägen. Vollkasko enthält üblicherweise Teilkasko und ergänzt eigene Unfallschäden sowie Vandalismus. Eine feste Altersgrenze oder pauschale Jahresprämie beantwortet die Kaskofrage nicht.
Alto-Kosten: Nutzung, Abstellen und Fahrerkreis
Weitere Merkmale, die die Kosten der KFZ Versicherung für einen Suzuki Alto bestimmen können, sind:
- Alter des Versicherungsnehmers: Jüngere Fahrer zahlen in der Regel höhere Versicherungsbeiträge.
- Fahrzeugnutzung: Die Art und Häufigkeit der Nutzung des Fahrzeugs kann die Kosten beeinflussen.
- Garagenstellplatz: Ein sicherer Garagenstellplatz kann sich positiv auf die Versicherungskosten auswirken.
- Fahrerkreis: Die Anzahl und Alter der Fahrer, die das Fahrzeug nutzen, können die Kosten beeinflussen.
Insgesamt können die Kosten für die KFZ Versicherung eines Suzuki Alto also von verschiedenen individuellen Faktoren abhängen und es lohnt sich, diese sorgfältig zu prüfen, um die bestmögliche Versicherung zu finden.
Wie berechnet man die Kosten für die KFZ Versicherung für den Suzuki Alto?
Um die Kosten für die Autoversicherung für den Suzuki Alto zu berechnen, benötigen Sie verschiedene Daten, die Sie in den KFZ Online Rechner eingeben müssen. Dabei beginnen Sie mit den Fahrzeugdaten, also der HSN und TSN des Autos, sowie der Erstzulassung des Fahrzeugs.
- Fahrzeugtyp
- Hubraum
- Leistung des Motors
- Anzahl der Fahrer
- Regionalklasse
- Schadenfreiheitsklasse
- Jahreskilometerleistung
- Art der Nutzung (privat oder gewerblich)
- Garagenstellplatz
- Alter und Beruf des Versicherungsnehmers
Wenn der Suzuki Alto gewerblich genutzt wird, entstehen häufig höhere Versicherungskosten, insbesondere wenn viele Kilometer pro Jahr gefahren werden.
Leistungen der KFZ Versicherung und optionale Leistungen
Für den Betrieb auf öffentlichen Straßen ist die Kfz-Haftpflicht vorgeschrieben. Schutz für das eigene Fahrzeug bietet eine zusätzlich vereinbarte Teilkasko oder Vollkasko; weitere Leistungen richten sich nach dem gewählten Vertrag. Die Haftpflichtversicherung deckt Schäden ab, die Sie anderen zufügen. Die Teilkasko deckt Schäden am eigenen Fahrzeug durch Diebstahl, Glasbruch, Sturm oder Wildunfälle ab. Die Vollkasko deckt zusätzlich auch Schäden am eigenen Fahrzeug bei selbst verschuldeten Unfällen ab.
Optionale Leistungen können beispielsweise eine Insassenunfallversicherung, ein Schutzbrief oder eine Mallorca-Police sein.
Die Alto-Haftpflicht wehrt unbegründete Schadenersatzansprüche gegen den Versicherten ab. Eigene Ansprüche aus einer mangelhaften Reparatur sind dadurch nicht automatisch rechtsschutzversichert.
Alto-Angebote 2027 mit passender Fahrzeugauswahl anfordern
Für den Alto mit passendem Baujahr, Motor und tatsächlichem Fahrerkreis rechnen. Eine allgemeine Kleinwagenprämie ersetzt diese Angaben nicht.
- Die jährliche Kilometerleistung
- Die Schadenfreiheitsklasse (SF Klasse)
- Die Selbstbeteiligung in der Teilkasko
- Die Selbstbeteiligung in der Vollkasko
KFZ Versicherung berechnen
Versicherungsantrag und Schadenmeldung sorgfältig vorbereiten
Suzuki Alto KFZ Versicherung berechnen | Online Vergleich mit eVB NummerWenn Sie nach einer KFZ Versicherung für Ihren Suzuki Alto suchen, gibt es ein paar wichtige Dinge, auf die Sie achten sollten.
- Vergleichen Sie die Angebote verschiedener Versicherungsgesellschaften, um das beste Preis-Leistungs-Verhältnis zu finden.
- Achten Sie darauf, welche Leistungen in den Angeboten enthalten sind, wie z.B. die Höhe der Selbstbeteiligung bei der Teilkasko und Vollkasko Versicherung.
- Prüfen Sie auch auf weitere Leistungsfilter wie Schutzbrief, Werkstattwahl und Rabattschutz.
Wenn Sie ein neues oder gebrauchtes Auto gekauft haben, können Sie die SF Klasse Ihres vorherigen Autos übernehmen, auch wenn Sie die Versicherungsgesellschaft wechseln.
Für den konkreten Alto ein persönliches Angebot anfordern. Eine verfügbare Kündigungshilfe ausdrücklich vereinbaren und alte Vertragsfristen beachten. Das Widerrufsrecht unterliegt gesetzlichen Voraussetzungen und Fristen; eine erforderliche eVB wird im vorgesehenen Verfahren erteilt.
Eine eVB dient der erforderlichen Alto-Zulassung. Sie bestätigt nicht automatisch sämtliche gewünschten Kaskoleistungen oder eine besondere Importannahme.
Fragen zur Alto-Versicherung
Wie viel Leistung hat der europäische Alto ab 2009?
Die Herstellerinformation nennt einen 1,0-Liter-Dreizylinder mit 50 kW/68 PS. Ältere oder importierte Alto müssen anhand ihrer eigenen Papiere ausgewählt werden.
Gab es den europäischen Alto nur als Schaltwagen?
Nein. Neben dem Fünfgang-Schaltgetriebe wurde eine Vierstufen-Automatik angeboten. Der Antrag muss die tatsächliche Version erfassen.
Gibt es einen echten Alto-Mildhybrid?
Ja, im japanischen Angebot. Er ist ein anderer Fahrzeugtyp als der ältere deutsche 1,0-Liter-Alto und darf im Vergleich nicht mit ihm gleichgesetzt werden.
Kann ich einen Alto Works wie einen normalen deutschen Alto versichern?
Eine ähnliche Bezeichnung reicht nicht. Bei einem Import müssen Fahrzeugzuordnung und Annahme anhand der tatsächlichen Unterlagen stimmen.
Gilt eine Werkstattbindung schon durch die Alto-Haftpflicht?
Eine Werkstattbindung betrifft typischerweise den vereinbarten Kaskotarif für das eigene Auto. Sie ist nicht pauschal eine Eigenschaft jeder Haftpflichtpolice.
Ist Vollkasko bei einem günstigen Alto immer unnötig?
Nein. Heutigen Wert und selbst tragbaren Verlust gegen Beitrag und Eigenanteil abwägen. Ein niedriger Kaufpreis oder das Alter allein liefert keine allgemeine Entscheidung.